
Uma fiducária próxima de si.
Contas, fiscalidade, salários, formalidades e consultoria ajustadas à sua situação.
Conhecer ↗Empresas, independentes, particulares ou investidores: a FPR liga contabilidade, fiscalidade e consultoria às suas decisões. Especializamo-nos também no reporting financeiro de fundos UCITS e AIF.

Contas, fiscalidade, salários, formalidades e consultoria ajustadas à sua situação.
Conhecer ↗Adaptamos o acompanhamento à pessoa, à atividade e à estrutura em causa.
Contabilidade, fiscalidade, salários e serviços societários para empresas com atividade comercial ou operacional no Luxemburgo.
Conhecer ↗Apoio contabilístico e fiscal a profissionais independentes que exerçam em nome próprio ou através de uma estrutura.
Conhecer ↗Apoio fiscal no Luxemburgo para residentes e não residentes, segundo a situação de cada pessoa.
Conhecer ↗Contabilidade, obrigações fiscais e acompanhamento de sociedades luxemburguesas de detenção de participações, conforme a forma e as operações.
Conhecer ↗Contabilidade e apoio fiscal para sociedades civis luxemburguesas, incluindo SCI de detenção ou gestão imobiliária.
Conhecer ↗Apoio contabilístico e coordenação do reporting para sociedades em comandita especial e outras estruturas de investimento, conforme a missão.
Conhecer ↗Contabilidade, salários, fiscalidade, assistência administrativa, formalidades societárias e consultoria adaptadas ao cliente e à estrutura.
Contabilidade, demonstrações intercalares, contas anuais e consolidação conforme a sociedade ou o veículo luxemburguês.
Conhecer ↗02 / FPRDeclarações de sociedades e particulares, IVA e apoio nas relações com as autoridades fiscais luxemburguesas.
Conhecer ↗03 / FPRCálculo das remunerações, recibos de vencimento e formalidades sociais para empregadores no Luxemburgo.
Conhecer ↗04 / FPRAssistência administrativa na vida das sociedades e acompanhamento das formalidades societárias correntes, com notários e consultores quando necessário.
Conhecer ↗05 / FPRConsultoria financeira e organizacional para dirigentes, profissionais independentes e investidores, baseada nas contas e no projeto concreto.
Conhecer ↗Reporting anual e intercalar para UCITS e AIF em Lux GAAP, IFRS ou US GAAP conforme o mandato. A FPR liga dados, notas e trocas com os auditores.
A domiciliação e os mandatos independentes são avaliados e acordados em separado.
Domiciliação em Mersch por convenção escrita, após análise da estrutura e dos serviços acordados.
Conhecer ↗FPR / Mandatos independentesMandatos pessoais de gerente ou administrador independente avaliados segundo a função e a independência.
Conhecer ↗Três situações mostram como relacionamos os números, as obrigações e a decisão a tomar.
Analisamos a atividade e os documentos para organizar contas e declarações segundo as regras da profissão em causa.
Identificamos o veículo, as operações e obrigações e coordenamos a contabilidade e fiscalidade no âmbito acordado.
Reconciliamos demonstrações, notas e mapas de investimentos com a informação recebida e acompanhamos as questões pendentes.
Um investidor pode atuar em nome próprio ou através de vários veículos. A estrutura, por si só, não determina o regime fiscal nem os serviços necessários.
Designação corrente de uma sociedade de participações financeiras, geralmente constituída sob uma forma societária comum, como S.à r.l. ou SA. Os regimes fiscais aplicáveis estão sujeitos a condições próprias.
Sociedade com objeto civil, frequentemente utilizada para deter e gerir património imobiliário. A SCI é uma sociedade civil imobiliária, distinta de uma sociedade comercial e de uma SCSp.
Sociedade em comandita especial: forma de sociedade comercial sem personalidade jurídica, com pelo menos um sócio comanditado e um comanditário. Pode servir de veículo de investimento sem ser necessariamente um fundo.
O âmbito contabilístico, fiscal e administrativo depende dos factos, dos estatutos, da residência das partes e da missão acordada.
Fundada em 2009
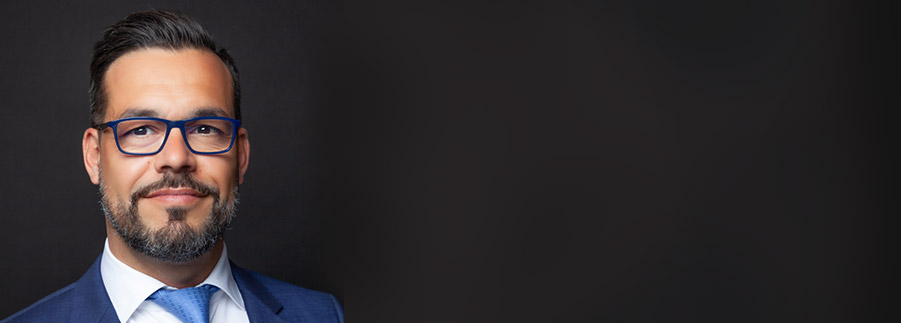
Patrick Rosa conhece a perspetiva do auditor e as questões de empresas, particulares e investidores. Após a EY Luxembourg, cofundou a FPR em 2009. Analisa pessoalmente mandatos independentes e está disponível para falar sobre o seu dossier.
Empresa, atividade independente, património ou investimento: fale-nos da sua situação e dos prazos.