
Une fiduciaire à vos côtés.
Comptabilité, fiscalité, paie, formalités et conseil : le bon périmètre selon votre situation.
Découvrir ↗Entreprises, indépendants, particuliers ou investisseurs : FPR relie comptes, fiscalité et conseil à vos décisions. Notre autre spécialité : le reporting financier des fonds UCITS et AIF.

Comptabilité, fiscalité, paie, formalités et conseil : le bon périmètre selon votre situation.
Découvrir ↗Chaque situation appelle un suivi adapté à la personne, à l’activité et à la structure.
Comptabilité, fiscalité, salaires et vie sociale pour les sociétés qui exercent une activité commerciale ou opérationnelle au Luxembourg.
Découvrir ↗Un accompagnement comptable et fiscal pour les professions libérales et les entrepreneurs qui exercent en leur nom ou au moyen d’une structure.
Découvrir ↗Accompagnement des particuliers, résidents ou non-résidents, pour leurs obligations fiscales luxembourgeoises selon leur situation.
Découvrir ↗Comptabilité, obligations fiscales et suivi de sociétés de détention de participations au Luxembourg, selon leur forme et leurs opérations.
Découvrir ↗Comptabilité et accompagnement fiscal des sociétés civiles, notamment des SCI de détention ou de gestion immobilière au Luxembourg.
Découvrir ↗Suivi comptable et coordination du reporting pour sociétés en commandite spéciale et autres structures d’investissement, selon le mandat.
Découvrir ↗Comptabilité, paie, fiscalité, assistance administrative et formalités juridiques des sociétés, puis conseil : un suivi défini selon le client et la structure.
Tenue comptable, situations intermédiaires, comptes annuels et consolidation selon la forme de la société ou du véhicule luxembourgeois.
Découvrir ↗02 / FPRDéclarations des sociétés et des personnes physiques, TVA et accompagnement dans les échanges avec les administrations luxembourgeoises.
Découvrir ↗03 / FPRCalcul des rémunérations, fiches de salaire et formalités sociales pour les employeurs au Luxembourg.
Découvrir ↗04 / FPRAssistance administrative dans la vie des sociétés et suivi des formalités juridiques courantes, en coordination avec les notaires et conseils lorsque nécessaire.
Découvrir ↗05 / FPRConseil financier et organisationnel pour les dirigeants, indépendants et investisseurs, à partir des comptes et du projet concret.
Découvrir ↗Reporting annuel et intermédiaire pour UCITS et AIF, sous Lux GAAP, IFRS ou US GAAP selon le mandat. FPR relie les données, les notes et les échanges avec les auditeurs.
La domiciliation et les mandats indépendants font l’objet d’une analyse et d’un accord spécifiques.
Domiciliation à Mersch avec convention, examen préalable de la structure et services convenus.
Découvrir ↗FPR / Mandats indépendantsMandats personnels de gérant ou d’administrateur indépendant étudiés au regard de la fonction et de l’indépendance.
Découvrir ↗Trois situations illustrent la manière dont nous relions les chiffres, les obligations et la décision à prendre.
Nous partons de l’activité réelle et des pièces disponibles pour organiser comptes et déclarations, sans appliquer un modèle unique à toutes les professions.
Nous identifions le véhicule, ses flux et ses obligations, puis coordonnons les travaux comptables et fiscaux correspondant au mandat.
Nous rapprochons chiffres, notes et tableaux d’investissements des données reçues, puis suivons les questions ouvertes avec les intervenants.
Un investisseur peut agir en nom propre ou via plusieurs véhicules. Le choix d’une structure ne détermine pas à lui seul son traitement fiscal ni les prestations nécessaires.
Désignation courante d’une société de participations financières, généralement constituée sous une forme de droit commun telle qu’une S.à r.l. ou une SA. Les régimes fiscaux éventuels répondent à leurs propres conditions.
Société à objet civil, souvent utilisée pour détenir et gérer un patrimoine immobilier. Une SCI est une société civile immobilière ; elle se distingue d’une société commerciale et d’une SCSp.
Société en commandite spéciale : forme de société commerciale sans personnalité morale, réunissant au moins un commandité et un commanditaire. Elle peut servir de véhicule d’investissement, sans être nécessairement un fonds.
Le périmètre comptable, fiscal et administratif est défini selon les faits, les statuts, la résidence des parties et la mission convenue.
Fondée en 2009
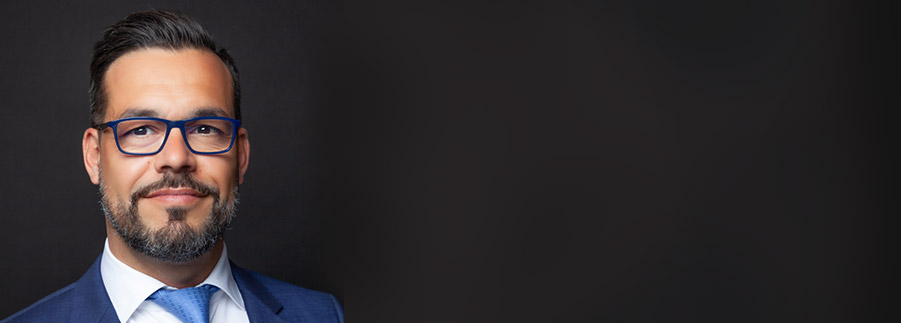
Patrick Rosa connaît le regard de l’auditeur et les enjeux des entreprises, des particuliers et des investisseurs. Après son expérience chez EY Luxembourg, il a cofondé FPR en 2009. Il examine personnellement les mandats indépendants et reste directement joignable pour échanger sur votre dossier.
Entreprise, activité indépendante, patrimoine ou investissement : parlons de votre situation et des échéances.